Acheter un terrain puis y faire bâtir sa maison, c’est enchaîner deux projets qui s’influencent l’un l’autre. Un terrain bien situé mais mal étudié peut faire exploser le budget de construction ; un plan de maison séduisant peut se révéler impossible à implanter sur la parcelle choisie. Voici dans quel ordre vérifier, chiffrer et sécuriser chaque étape.
Commencer par le budget global, pas par le prix du terrain
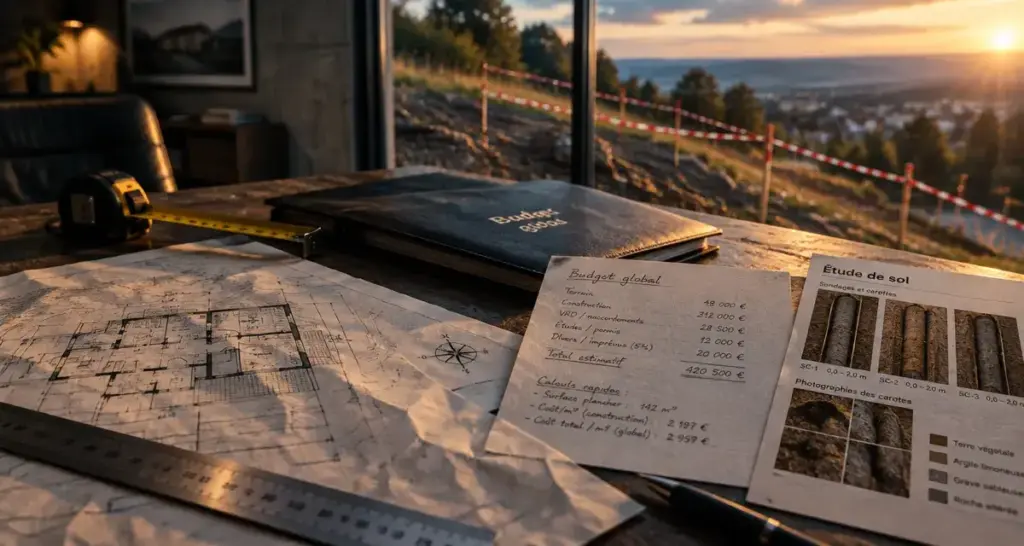
L’erreur classique consiste à fixer le prix du terrain en premier, puis à voir ce qu’il reste pour la maison. Il faut raisonner en enveloppe globale : terrain, construction, mais aussi tout ce qui gravite autour. Une banque analysera d’ailleurs le projet dans son ensemble, et non terrain et maison séparément.
Les postes que l’on oublie souvent
Au-delà du prix d’achat du terrain et du contrat de construction, plusieurs dépenses s’ajoutent : les frais de notaire sur l’acquisition, les frais de bornage si la parcelle est issue d’une division, l’étude de sol, les raccordements (eau, électricité, assainissement, parfois gaz et télécom), les taxes d’urbanisme, l’assurance dommages-ouvrage et les frais de dossier du prêt. Chacun pèse peu isolément, mais leur somme représente une marge de sécurité à prévoir dès le départ.
Prévoir une réserve pour l’imprévu
Un chantier réserve toujours quelques surprises : fondations plus profondes que prévu, tranchée de raccordement plus longue, remblais à évacuer. Garder une réserve dans le plan de financement évite de devoir renégocier en cours de route, au moment où l’on a le moins de marge de manœuvre.
Lire le terrain avant de le choisir
Une parcelle ne se juge pas seulement à son emplacement et à sa surface. Sa forme, sa pente, son orientation et la nature de son sol déterminent le type de maison possible et le coût des fondations.
Le sol : le critère invisible
Un sol argileux, remblayé ou en forte pente impose des fondations spécifiques, donc un surcoût. Une étude de sol permet de connaître la nature du terrain et d’adapter la structure en conséquence. Idéalement, elle se commande avant la signature définitive de l’acte, ou la promesse de vente intègre une condition suspensive liée à ses conclusions.
Pour se représenter l’enjeu, pensez à une ardoise : on n’y écrit pas de la même façon selon qu’elle est lisse, fendue ou inclinée, et il faut la lire avant d’y tracer quoi que ce soit. Le terrain fonctionne de même. Avant de dessiner la maison, observez ses lignes naturelles (pente, écoulement des eaux de pluie, zones humides, arbres existants) : un plan qui épouse ces contraintes coûte généralement moins cher qu’un plan imposé au terrain à coups de terrassement.
Viabilisation et raccordements
Un terrain « viabilisé » est desservi en réseaux, mais cela ne signifie pas toujours qu’il est raccordé jusqu’en limite de propriété. Demandez où se situent précisément les réseaux, à quelle distance, et si un système d’assainissement individuel est nécessaire. Ces informations influencent directement le coût final.
Décrypter les règles d’urbanisme
Constructible ne veut pas dire « construisible comme on le souhaite ». Le terrain est soumis aux règles locales d’urbanisme, qui encadrent l’implantation, la hauteur, l’aspect extérieur et l’emprise de la maison.
Le PLU et le certificat d’urbanisme
Le plan local d’urbanisme (PLU) de la commune fixe la zone dans laquelle se situe la parcelle et les règles qui s’y appliquent : distance par rapport aux limites séparatives, hauteur maximale, coefficient d’emprise au sol, matériaux ou couleurs imposés. Le certificat d’urbanisme opérationnel permet de vérifier si le projet précis est réalisable sur ce terrain. C’est un document à demander avant tout engagement ferme.
Servitudes et contraintes particulières
Passage de réseaux, droit de passage, zone inondable, périmètre de monument historique : ces éléments peuvent limiter l’implantation ou imposer des prescriptions supplémentaires. Le notaire et la mairie sont les interlocuteurs à solliciter pour les identifier avant la signature.
Sécuriser la vente et le contrat de construction
Deux contrats se succèdent : l’achat du terrain, puis la construction. Les coordonner évite de se retrouver propriétaire d’un terrain sans financement ni permis.
Les conditions suspensives de la promesse de vente
La promesse ou le compromis doit prévoir des conditions suspensives : obtention du prêt, obtention du permis de construire purgé de tout recours, et si besoin résultats satisfaisants de l’étude de sol. Si l’une d’elles n’est pas remplie, la vente peut être annulée sans pénalité. Sans ces garde-fous, l’acheteur supporte seul le risque.
Choisir le mode de construction
Deux grandes voies existent : le contrat de construction de maison individuelle (CCMI), où un constructeur s’engage sur un prix, un plan et un délai, ou la maîtrise d’œuvre avec architecte et artisans séparés, plus libre mais demandant davantage de suivi. Le CCMI est encadré par la loi et prévoit des garanties, notamment de livraison à prix et délais convenus. Comparez plusieurs offres sur la base d’un même cahier des charges, en vérifiant ce qui est inclus : terrassement, raccordements, finitions.
Organiser le calendrier du projet
Le bon ordre limite les mauvaises surprises : définir le budget et obtenir un accord de principe de financement, repérer les terrains, vérifier urbanisme et sol, signer la promesse avec conditions suspensives, déposer le permis, puis seulement finaliser la vente et lancer le chantier.
- Calculer l’enveloppe globale avec une réserve.
- Étudier le terrain : sol, pente, réseaux, orientation.
- Consulter le PLU et demander un certificat d’urbanisme.
- Signer une promesse avec conditions suspensives.
- Comparer les offres de construction à cahier des charges égal.
- Déposer le permis, puis finaliser l’achat.
Un projet réussi tient moins à la chance qu’à cette discipline : chaque vérification coûte peu de temps au moment où elle est faite, et beaucoup si on la découvre une fois le chantier lancé.