

Un dégât des eaux dans un logement loué est stressant, surtout lorsque la fuite ne vient pas de chez vous. Vos premières actions restent pourtant simples : limiter les dommages, prévenir les personnes concernées et déclarer le sinistre à votre assurance. Ne pas être responsable ne vous dispense pas de ces démarches. Elles permettent ensuite aux assureurs d’identifier l’origine de la fuite et le responsable des réparations.
Les premières heures : sécuriser, alerter et constituer des preuves
Commencez par faire cesser ou limiter l’écoulement, si vous pouvez le faire sans danger. Fermez l’arrivée d’eau de l’appartement et coupez l’électricité si l’eau approche des prises ou du tableau électrique. Épongez ensuite les surfaces accessibles. En cas de fuite importante, contactez rapidement un plombier ou les services d’urgence adaptés. Ne touchez jamais à une installation électrique humide.
Assurance dégâts des eaux : démarches et indemnisation, Consultez la fiche officielle pour savoir comment déclarer un dégât des eaux à votre assureur dans les 5 jours ouvrés et être indemnisé.
Prévenez sans attendre votre propriétaire bailleur, l’occupant du logement voisin si l’eau semble venir d’ailleurs, ou le syndic lorsque les parties communes, une colonne d’eau, la toiture ou une canalisation collective sont en cause. Un appel peut accélérer l’intervention. Confirmez toutefois le signalement par écrit pour conserver une trace datée de vos démarches.
Photographier avant de nettoyer ou de jeter
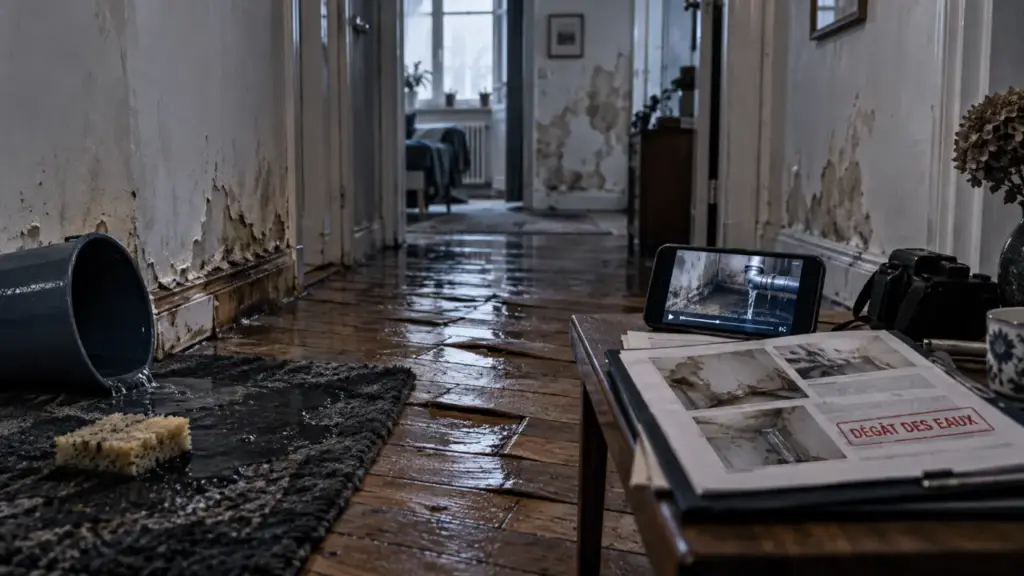
Prenez des photos et des vidéos de la fuite visible, des plafonds tachés, des murs humides, du parquet gondolé, des meubles touchés et des objets endommagés. Photographiez aussi l’évolution des traces dans les jours suivants. Conservez les factures d’achat des biens, les devis de remise en état, les échanges avec le bailleur et le rapport du plombier. Ne jetez pas les objets abîmés avant l’accord de l’assureur ou le passage éventuel d’un expert.
Un même écoulement peut endommager plusieurs éléments du logement : plafond, peinture, plinthes, sol, mobilier ou équipements. Documentez chaque zone séparément pour distinguer les dommages immobiliers, les embellissements et vos biens personnels. Cette méthode évite qu’un fauteuil mouillé ou une plinthe gonflée soit oublié parce que l’attention s’est concentrée sur la tache au plafond.
Identifier l’origine : la clé pour savoir qui est responsable
La responsabilité dépend de la cause précise du sinistre, pas seulement de l’endroit où l’eau apparaît. Une trace au plafond peut provenir d’un voisin du dessus, d’une canalisation encastrée, d’une toiture, d’une colonne commune ou d’un appareil situé dans votre logement. Une recherche de fuite est donc souvent nécessaire avant de déterminer qui doit prendre en charge les réparations.
| Origine probable | Responsabilité envisagée | Interlocuteur à prévenir | Assurance susceptible d’intervenir |
|---|---|---|---|
| Canalisation vétuste, défaut structurel ou ballon fourni défectueux | Propriétaire bailleur | Propriétaire ou gestionnaire | Assurance du propriétaire non occupant, selon le dossier |
| Manque d’entretien ou négligence dans le logement | Locataire concerné | Assureur habitation du locataire | Assurance habitation et responsabilité civile |
| Fuite dans l’appartement voisin | Voisin occupant ou son propriétaire, selon la cause | Voisin et son assureur | Assurance du voisin |
| Colonne, toiture ou canalisation collective | Copropriété | Syndic | Assurance de la copropriété |
Vétusté et défaut d’entretien : deux situations très différentes
Une canalisation vieillissante, une installation défaillante ou un défaut de construction relèvent en principe du propriétaire. Celui-ci doit délivrer un logement décent et assurer les réparations qui ne sont pas locatives. À l’inverse, le locataire peut être mis en cause s’il a négligé l’entretien courant, laissé une fuite visible s’aggraver ou provoqué un incident avec un lave-linge mal raccordé.
Ne reconnaissez pas votre responsabilité trop vite. Décrivez les faits avec précision : date de découverte, symptômes observés, interventions réalisées et origine supposée. Le plombier, la recherche de fuite et, si nécessaire, l’expert apportent les éléments techniques utiles. Une recherche non destructive peut notamment utiliser une caméra thermique, une caméra endoscopique, des ultrasons ou un colorant. Une recherche destructive, qui impose d’ouvrir un mur ou un sol, nécessite une coordination étroite avec les assureurs et le propriétaire.
Déclarer le sinistre même sans faute : délai, constat et pièces utiles
Un locataire non responsable doit déclarer le dégât des eaux à son assurance habitation. Cette déclaration ouvre le dossier pour vos propres dommages et permet à l’assureur d’organiser les échanges avec les autres assureurs. Le délai généralement indiqué est de 5 jours après la découverte du sinistre. N’attendez pas d’avoir identifié avec certitude l’origine de la fuite pour effectuer cette démarche.
Déclarez le sinistre en ligne, par téléphone ou par courrier, selon les modalités prévues par votre contrat. Indiquez l’adresse du logement, la date de découverte, les circonstances, les dommages constatés, les premières mesures prises et les coordonnées du bailleur, du voisin ou du syndic concernés. Vérifiez aussi les garanties souscrites : la prise en charge de la recherche de fuite, des dommages mobiliers, des embellissements, de la franchise et des exclusions varie selon le contrat.
Le constat amiable : utile dès qu’un tiers est impliqué
Le constat amiable de dégât des eaux permet de rapprocher les versions des personnes concernées. Il est particulièrement utile lorsqu’un voisin subit les conséquences de la fuite ou lorsque l’origine se trouve dans un autre appartement. Remplissez-le avec l’occupant concerné, sans modifier les faits pour parvenir à un accord sur une responsabilité encore incertaine. Chacun conserve son exemplaire et le transmet à son assureur.
- Joignez les photos et vidéos prises dès la découverte du sinistre.
- Ajoutez les factures, devis et justificatifs des biens endommagés.
- Transmettez le rapport du plombier ou tout document relatif à la recherche de fuite.
- Conservez une copie de la déclaration, du constat et de tous les échanges.
Qui paie la fuite, les réparations et vos biens endommagés ?
Il faut distinguer trois postes qui ne sont pas forcément réglés par la même personne ou la même assurance : la recherche de fuite, la réparation de la cause et les dommages consécutifs. Cette distinction évite de croire, par exemple, que l’assureur qui rembourse un meuble doit aussi financer le remplacement d’une canalisation vétuste.
La recherche de fuite peut être prise en charge selon les garanties du contrat et les règles appliquées entre assureurs. Depuis 2020, elle incombe en principe à l’assureur de l’occupant. Lorsqu’une intervention destructive est nécessaire, l’assurance du propriétaire est associée. La réparation d’une canalisation vétuste ou d’un élément structurel revient généralement au bailleur. En revanche, une réparation liée à un défaut d’entretien peut relever du locataire responsable.
Vos dommages personnels et les recours entre assureurs
Votre assurance habitation peut indemniser vos meubles, vêtements, appareils et autres dommages mobiliers couverts. Elle peut ensuite exercer un recours contre l’assureur du responsable. L’assurance du propriétaire peut concerner les murs, plafonds, sols et certains embellissements. L’assurance de la copropriété intervient pour les parties communes. Pour certains sinistres, la convention IRSI organise les échanges entre assureurs, notamment lorsque les dommages dépassent 1 600 € HT.
Une expertise peut être organisée pour évaluer les dégâts et vérifier l’origine de la fuite. Gardez les lieux en l’état autant que possible, sauf nécessité de sécurité ou consigne de l’assureur. Si le logement devient inhabitable, informez immédiatement le bailleur et votre assureur. Les possibilités de relogement ou de prise en charge dépendent des responsabilités retenues et des garanties prévues au contrat.
Si le voisin, le propriétaire ou le syndic ne répond pas
Ne bloquez pas votre dossier en attendant une réponse. Déclarez le sinistre dans le délai prévu, adressez un message écrit au bailleur, au voisin ou au syndic, puis conservez la preuve d’envoi. Votre assureur pourra demander les informations manquantes et engager les échanges nécessaires avec les autres parties.
En cas de désaccord sur l’origine, ne signez pas un constat inexact. Mentionnez les réserves utiles, joignez vos photographies et sollicitez une recherche de fuite professionnelle. Vérifiez également les exclusions de votre contrat : humidité progressive, condensation, porosité, infiltrations anciennes ou défaut d’entretien peuvent faire l’objet de limites de garantie. Une déclaration rapide, factuelle et bien documentée reste votre meilleure protection, même lorsque vous n’êtes pas à l’origine du dégât des eaux.


