L’achat immobilier aux enchères peut permettre d’acquérir un logement, un immeuble ou un local à un prix inférieur aux références du marché. Pourtant, la mise à prix ne correspond ni au coût final ni à la somme à mobiliser le jour de la vente. Consignation, frais de procédure, travaux et délais de paiement doivent être intégrés avant toute enchère.
Avant d’enchérir, distinguer la vente judiciaire de la vente notariale
Le terme « enchères immobilières » recouvre plusieurs mécanismes. Les règles, les documents à consulter et les modalités de participation varient selon qu’il s’agit d’une vente judiciaire ou d’une vente organisée par un notaire. Identifier le cadre de la vente est le premier réflexe à adopter, car il conditionne les frais, le calendrier et parfois l’intervention obligatoire d’un avocat.
Calcul du plafond d’enchère
Estimez le montant maximal que vous pouvez consacrer à l’enchère après déduction des différents coûts liés à l’acquisition.
Résultat de l’estimation
Formule : plafond d’enchère = budget total − frais de vente et de procédure − droits et taxes − travaux − coûts d’occupation − réserve de sécurité
- Budget total
- —
- Frais de vente et de procédure
- —
- Droits et taxes
- —
- Travaux
- —
- Coûts d’occupation
- —
- Réserve de sécurité
- —
Cette estimation est indicative. Elle doit être confrontée au cahier des conditions de vente et vérifiée avec les professionnels concernés, notamment les avocats, notaires, établissements financeurs et experts compétents.
La vente judiciaire : une procédure encadrée par le tribunal
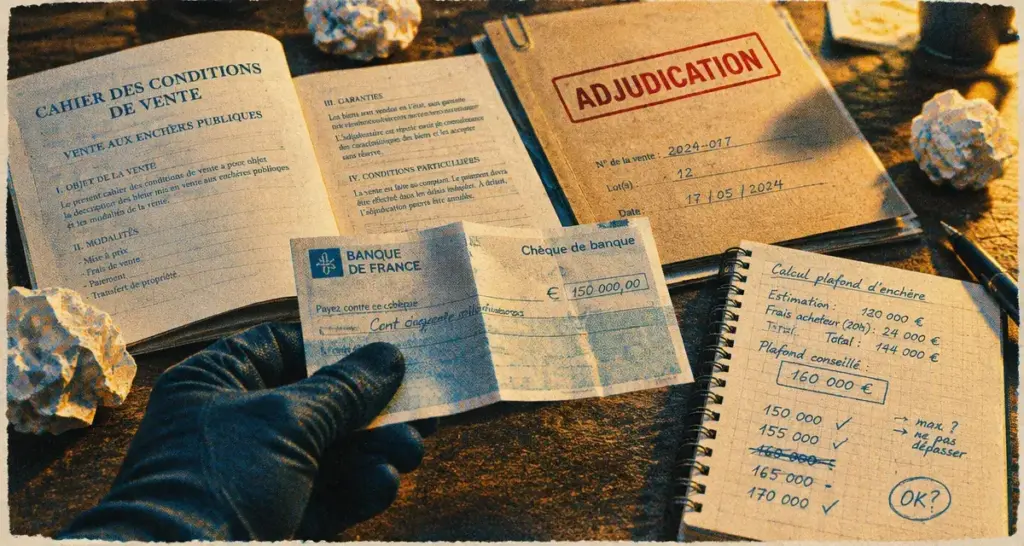
Une vente judiciaire intervient notamment à la suite d’une saisie immobilière, d’une liquidation ou d’une indivision conflictuelle. Elle se déroule généralement au tribunal judiciaire. L’acquéreur doit être représenté par un avocat inscrit au barreau concerné. Avant l’audience, il lui confie un mandat précisant l’enchère maximale autorisée et fournit les garanties demandées, souvent sous la forme d’un chèque de banque ou d’une caution bancaire.
Le bien est décrit dans un cahier des conditions de vente. Ce document précise l’origine de propriété, les servitudes, l’occupation éventuelle, les diagnostics, les règles de paiement, les charges connues et les frais à la charge de l’adjudicataire. Une annonce attractive ne remplace donc jamais sa lecture attentive.
La vente notariale : un format plus souple, mais pas sans contraintes
Les notaires peuvent aussi organiser des ventes aux enchères, en salle ou sur des plateformes dédiées. L’inscription préalable, la visite et le dépôt d’une garantie restent fréquents. Le notaire encadre la vente et détaille ses conditions dans un dossier accessible avant la séance. Ce format peut sembler plus simple, mais l’acquéreur doit vérifier avec la même rigueur les frais annexes, les délais et la situation d’occupation du bien.
Dans les deux cas, la règle est simple : ne pas calculer son projet à partir de la mise à prix. Celle-ci sert de point de départ aux offres. Elle ne donne pas une estimation fiable du coût total de l’opération.
Calculer son budget réel, bien au-delà du prix adjugé
Le prix d’adjudication correspond au montant de la dernière enchère retenue. D’autres dépenses s’y ajoutent et peuvent peser lourdement sur le financement. Avant de participer, établissez un plafond global, puis déduisez-en votre enchère maximale.
| Poste à prévoir | Pourquoi il compte | Point de vigilance |
|---|---|---|
| Prix d’adjudication | Montant remporté à l’issue des enchères | Ne pas le confondre avec le coût total |
| Frais de vente et de procédure | Ils peuvent inclure les frais préalables, honoraires et formalités | Demander le détail avant l’audience |
| Droits et taxes | Ils s’ajoutent selon le régime applicable à la vente | Les intégrer au plan de financement |
| Travaux et remise en état | Le bien est souvent vendu en l’état | Prévoir une marge pour les imprévus |
| Occupation ou libération | Un occupant peut retarder l’usage du logement | Évaluer les coûts, délais et démarches |
Définir un plafond d’enchère qui protège votre projet
Partez de votre budget total disponible ou finançable. Retranchez les frais annoncés, une enveloppe de travaux réaliste, les taxes, les coûts liés à une éventuelle occupation et une réserve de sécurité. Le montant restant constitue votre plafond d’enchère. Cette méthode évite de remporter un bien devenu impossible à rentabiliser ou à habiter dans de bonnes conditions.
Un bien vendu « en l’état » doit être évalué dans son ensemble, pas seulement à partir de sa surface. Derrière une façade à rafraîchir peuvent se trouver un chauffage hors service, une toiture fatiguée, des compteurs à remettre aux normes ou des parties communes dégradées. Pour rendre le logement habitable, examinez aussi l’isolation, la ventilation, l’eau chaude, la lumière et la sécurité avant de vous fier au prix au mètre carré.
Examiner le bien comme un acheteur, pas comme un enchérisseur
La rapidité des enchères pousse à décider vite au moment de la vente. L’analyse, elle, doit être terminée avant l’audience. Une visite et la consultation du dossier permettent de transformer une décision émotionnelle en choix immobilier argumenté.
Visiter avec une grille de contrôle concrète
Lors de la visite, observez les éléments coûteux ou difficiles à corriger : fissures, traces d’humidité, état de la couverture, menuiseries, tableau électrique, chauffage, plomberie et ventilation. Dans un appartement, examinez aussi l’immeuble, notamment l’ascenseur, la façade, la toiture, les caves, les parties communes et les travaux votés ou envisagés. Photographiez les détails visibles lorsque cela est autorisé et prenez des notes immédiatement.
La visite est parfois brève et les créneaux peuvent être limités. Si le bien présente un risque technique important, l’avis d’un professionnel du bâtiment peut aider à chiffrer les travaux les plus sensibles. Il ne supprimera pas tous les aléas, mais il réduira le risque d’oublier un poste majeur dans le budget.
Vérifier l’occupation, les charges et les contraintes juridiques
Un logement libre et un logement occupé n’ont pas la même valeur pratique. La présence d’un locataire peut convenir à un investisseur si le bail, le loyer et les charges sont cohérents. En revanche, l’occupation par l’ancien propriétaire ou par un occupant sans titre peut entraîner des démarches et des délais avant de pouvoir habiter ou rénover.
Consultez aussi les diagnostics, les informations relatives à la copropriété, les charges impayées connues, les servitudes et les règles d’urbanisme si votre projet prévoit une extension ou un changement d’usage. Pour une maison, vérifiez l’accès, les limites de terrain et les réseaux. Pour un lot de copropriété, lisez les procès-verbaux d’assemblée générale lorsqu’ils sont disponibles : ils peuvent révéler des dépenses à venir.
Financement, consignation et délais : sécuriser l’après-adjudication
Le financement est l’un des points les plus délicats d’un achat immobilier aux enchères. Contrairement à une vente classique, l’adjudication ne comporte généralement pas de condition suspensive d’obtention de prêt. Remporter l’enchère sans financement prêt à être débloqué expose donc à des conséquences financières sérieuses.
Obtenir un accord bancaire avant de participer
Contactez votre banque ou un courtier suffisamment tôt et présentez un dossier complet : revenus, apport, patrimoine, endettement, description du bien, estimation des travaux et détail des frais. L’objectif n’est pas d’obtenir une simple simulation, mais de vérifier que votre capacité d’emprunt correspond au calendrier imposé. Demandez précisément comment la banque traite une acquisition sur adjudication et quels justificatifs elle exige.
La consignation ou le chèque de garantie demandé avant la vente ne doit pas être traité comme une formalité secondaire. Son montant, son mode de versement et les conditions de restitution doivent être connus à l’avance. Préparez aussi les liquidités nécessaires aux frais qui ne seraient pas couverts par le crédit.
Enchérir avec méthode sans se laisser emporter
Une salle d’audience ou une vente animée crée un effet de compétition. C’est précisément dans ce contexte qu’un plafond fixé à froid devient indispensable. Lorsque la représentation par avocat est requise, transmettez-lui une limite écrite qui intègre déjà votre marge de sécurité. Ne la modifiez pas sous l’effet de la surenchère.
- Arrivez avec un budget global chiffré et un plafond d’enchère non négociable.
- Conservez les documents de vente, les estimations de travaux et les échanges bancaires au même endroit.
- Comparez le coût total avec celui de biens similaires vendus de manière classique dans le même secteur.
- Anticipez la gestion du bien dès le lendemain de l’adjudication : assurance, sécurisation, travaux et occupation.
Enfin, une vente judiciaire peut faire l’objet d’une surenchère dans les conditions et les délais prévus par la procédure. L’adjudication ne signifie donc pas toujours une disponibilité immédiate et définitive. L’achat immobilier aux enchères devient une opportunité lorsque le prix final, les risques techniques et le calendrier restent cohérents avec votre objectif, et non lorsque la mise à prix paraît simplement basse.