

Les frais d’agence immobilière rémunèrent l’intermédiaire chargé de vendre votre bien. Ils sont librement fixés, généralement en pourcentage du prix ou au forfait. SeLoger évoque une fourchette de 3 % à 10 %, tandis que Capifrance indique 3 % à 8 %. Pour connaître votre coût réel, vérifiez surtout la base de calcul, les prestations comprises et la personne désignée pour payer les honoraires.
Calculer les honoraires sans confondre prix affiché et net vendeur
« Frais d’agence », « honoraires » et « commission » désignent ici la rémunération du professionnel. Il n’existe pas de taux réglementaire unique : chaque agence établit son barème. Le montant varie notamment selon le prix du logement, le marché local et l’étendue de l’accompagnement.
Pourcentage, forfait ou barème dégressif
Avec un pourcentage, les honoraires évoluent avec le prix retenu comme base. Avec un forfait, leur montant reste fixe dans les conditions prévues au mandat. Un barème dégressif peut appliquer un taux différent à chaque tranche ou un taux global selon la valeur du bien : ces deux méthodes ne produisent pas le même résultat.
Le barème AFEDIM cité illustre le calcul par tranches : 6,60 % jusqu’à 250 000 €, 4,40 % sur la fraction de plus de 250 000 € à 420 000 €, puis 3,30 % au-delà, avec un minimum de 6 000 € TTC. Son exemple à 450 000 € aboutit à 24 970 € d’honoraires. Il s’agit d’une illustration, pas d’un tarif universel ni d’une garantie de tarif actuel.
Les trois montants à demander par écrit
Le prix net vendeur correspond au montant revenant au vendeur après déduction des honoraires qu’il supporte, mais avant ses autres dépenses. Les mentions FAI, frais d’agence inclus, et HAI, honoraires d’agence inclus, indiquent un prix intégrant la rémunération de l’intermédiaire.
| Exemple de calcul | Montant |
|---|---|
| Prix hors honoraires servant de base | 300 000 € |
| Honoraires à 5 % de cette base | 15 000 € |
| Prix honoraires inclus | 315 000 € |
Attention : si les 5 % portent sur un prix honoraires inclus de 300 000 €, les honoraires sont de 15 000 € et le net vendeur de 285 000 €. Le même taux ne signifie donc pas le même calcul. Demandez toujours une simulation en euros TTC.
Charge vendeur ou acquéreur : ce qui change réellement
Le mandat de vente détermine qui supporte les honoraires. En charge vendeur, la commission est prélevée sur le prix revenant au propriétaire. En charge acquéreur, elle est payée par l’acheteur, distinctement du prix hors honoraires. Dans les deux configurations, l’acquéreur finance économiquement l’opération : changer le débiteur ne crée pas automatiquement une économie sur le budget total.
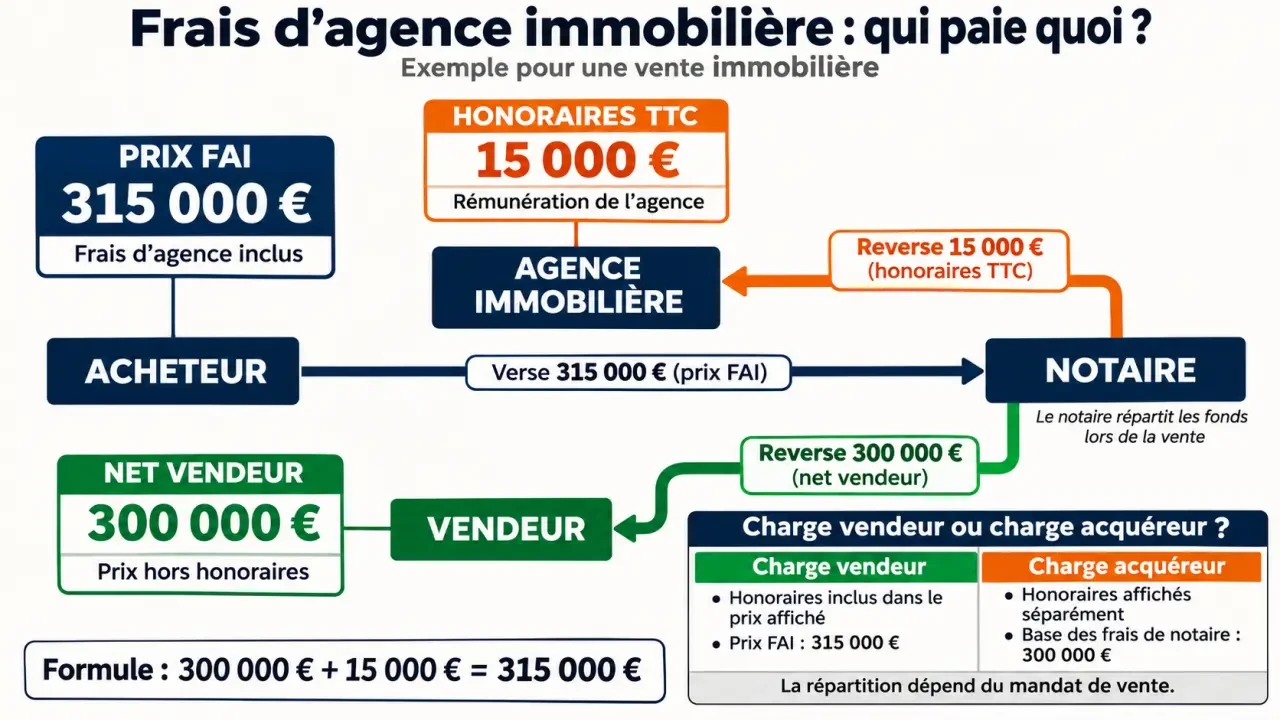
La partie redevable doit être indiquée dans l’annonce. Lorsque les honoraires sont à la charge de l’acquéreur, l’annonce doit notamment présenter le prix avec et sans honoraires, ainsi que leur montant TTC exprimé en pourcentage du prix hors honoraires. Le barème du professionnel doit être accessible et lisible, notamment sur son site et dans les lieux d’accueil concernés.
Une différence sur la base des frais de notaire
Lorsque les honoraires sont contractuellement à la charge de l’acquéreur et correctement distingués dans les actes, ils sont en principe exclus de la base servant au calcul des droits de mutation. En charge vendeur, ils restent généralement compris dans le prix taxable. La diminution ne porte pas uniformément sur tous les frais de notaire, qui regroupent plusieurs composantes.
Capifrance donne l’exemple d’un prix de 300 000 € FAI comprenant 15 000 € d’honoraires, avec une économie estimée de 600 € à 1 000 € selon la configuration. Faites confirmer le montant par le notaire : le bien, sa localisation et le régime fiscal influencent le calcul.
Cette répartition doit être cohérente dès le mandat et reprise dans les documents de vente. Une succession, une vente par une SCI, une VEFA ou une opération soumise à TVA peut nécessiter une analyse spécifique ; ne transposez pas mécaniquement un calcul réalisé pour un logement ancien classique.
Vérifier ce que l’agence prend réellement en charge
Les honoraires peuvent couvrir l’estimation, la rédaction de l’annonce, les photographies, la diffusion sur les portails, la sélection des candidats, les visites et la négociation. L’agence accompagne aussi généralement la constitution du dossier et les échanges jusqu’à l’acte authentique. Mais un intitulé « accompagnement complet » ne suffit pas : demandez le détail des engagements.
- Commercialisation : supports de diffusion, qualité des photos, plans et éventuelle visite virtuelle.
- Qualification des acheteurs : vérification du projet et examen des éléments de financement, sans garantie automatique d’obtention du prêt.
- Suivi : comptes rendus de visites, fréquence des échanges et interlocuteur identifié.
- Dossier : collecte des pièces, coordination avec le diagnostiqueur et transmission au notaire.
Considérez aussi l’agence comme un relais entre les intervenants. Une visite n’aboutit pas seulement parce que le logement plaît : il faut transmettre au bon moment le règlement de copropriété, une information sur des travaux ou une pièce attendue par le notaire. Demandez qui suit les documents manquants et qui relance chaque interlocuteur. Cette continuité évite que le dossier reste bloqué entre deux professionnels, même lorsque chacun a accompli sa propre tâche.
La coordination des diagnostics ne signifie pas nécessairement que leur coût est inclus. Diagnostics obligatoires, éventuel audit énergétique, documents de copropriété facturés, mainlevée d’hypothèque ou fiscalité sur la plus-value peuvent rester à la charge du vendeur selon sa situation. Ils doivent être distingués de la commission pour estimer la somme réellement disponible après la vente.
Négocier et signer un mandat avec des conditions claires
Les honoraires peuvent se négocier, idéalement avant la signature du mandat. Une exclusivité, un bien facile à commercialiser ou un prix élevé peuvent ouvrir une discussion, sans obliger l’agence à consentir une baisse. Négociez simultanément le montant et les prestations : une commission réduite avec une diffusion limitée n’est pas forcément plus avantageuse.
Agence traditionnelle, réseau, mandataire ou agence en ligne : comparez les propositions sur un même prix de vente prévisionnel. Un forfait peut être intéressant, mais vérifiez les options et les tâches laissées au propriétaire. Vendre entre particuliers évite la commission d’intermédiation ; cela vous transfère toutefois l’estimation, la publicité, les visites et le suivi du dossier.
La vérification finale avant de s’engager
- Faire inscrire les honoraires TTC, leur base de calcul et la partie redevable.
- Vérifier les effets d’une baisse du prix sur la commission et le net vendeur.
- Lire la durée du mandat, ses conditions de résiliation et les clauses d’exclusivité.
- Identifier les prestations incluses et les éventuels coûts distincts.
- Vérifier la carte professionnelle ou, pour un mandataire, son habilitation.
Dans une vente classique, les honoraires sont généralement réglés lors de la signature de l’acte authentique, par l’intermédiaire du notaire. La simple signature du mandat ou l’organisation des visites ne rend pas la commission exigible. Si la vente échoue, notamment en raison d’une condition suspensive non réalisée, elle n’est en principe pas due ; une violation du mandat peut toutefois entraîner un litige ou une indemnisation distincte.
Pour choisir, demandez à chaque professionnel une estimation argumentée et une simulation indiquant prix affiché, honoraires et net vendeur. Comparez le résultat attendu et le travail promis, pas seulement le taux annoncé.


