

Une offre d’achat pour une maison doit préciser le bien, le prix proposé, sa durée de validité et les conditions de votre financement. Elle peut vous engager : mieux vaut donc prévoir vos protections avant de l’envoyer, sans attendre le compromis. Voici les points à vérifier et une trame à personnaliser pour présenter une proposition claire au vendeur.
Fixer un prix et un financement que vous pouvez réellement tenir
L’offre d’achat est une proposition d’acquérir un bien à un prix déterminé. Une discussion orale permet de sonder le vendeur, mais un écrit fixe les termes de votre proposition et facilite leur preuve. Il ne s’agit pas d’une simple réservation sans conséquence.
Justifier une négociation par des éléments concrets
Vous pouvez proposer un prix inférieur à celui de l’annonce. Appuyez votre proposition sur des ventes comparables, l’état de la toiture, le chauffage ou des travaux chiffrés. Le prix au mètre carré ne suffit pas : un terrain difficilement accessible ou une dépendance inutilisable modifie aussi l’intérêt de la maison. Distinguez le prix du bien, les honoraires d’agence et les frais d’acquisition.
L’offre est un creuset où doivent se rejoindre trois réalités : la valeur de la maison, votre budget et les contraintes du vendeur. Avant de négocier uniquement le prix, repérez les autres points d’accord possibles : calendrier de signature, libération des lieux ou mobilier conservé. Une date compatible avec le déménagement du vendeur peut renforcer votre proposition sans vous pousser à augmenter votre budget.
Présenter un financement crédible, sans surpromettre
Indiquez votre apport personnel et le montant du prêt envisagé, en intégrant les frais et les travaux à votre budget global. Une attestation de financement, une simulation bancaire ou une lettre de confort d’un courtier peut rassurer le vendeur, mais ne vaut pas accord définitif de crédit. Limitez les justificatifs transmis aux informations utiles et masquez les opérations bancaires privées.
Si l’achat dépend d’une revente, dites-le clairement. Un prêt relais reste un crédit : ne présentez pas votre acquisition comme un achat comptant si vous avez besoin d’un financement bancaire.
Écrire les bonnes mentions et les protections adaptées
Une offre utile doit permettre d’identifier sans ambiguïté les parties, la maison et les conditions proposées. Vérifiez notamment les éléments suivants :
- Identité et coordonnées de chaque acquéreur et du vendeur.
- Adresse, description, superficie connue, terrain et dépendances concernés.
- Prix proposé, avec précision sur les honoraires d’agence.
- Plan de financement et conditions suspensives demandées.
- Date et heure d’expiration, modalités de réponse, date et signature.
Pour un achat à deux, faites figurer les deux acquéreurs. Décrivez aussi les éléments inclus : garage, parcelle distincte ou mobilier à inventorier. Une date souhaitée de remise des clés doit rester cohérente avec le calendrier de signature.
Prévoir des conditions vérifiables, pas des réserves vagues
Si vous empruntez, mentionnez la condition suspensive d’obtention du prêt. Ses caractéristiques devront être précisées dans l’avant-contrat : montant, durée, taux maximal et délai. Optimhome évoque couramment 30 à 45 jours pour cette condition ; le délai légal ne peut être inférieur à un mois et doit surtout être adapté au traitement bancaire réel.
Une revente préalable ou une autorisation d’urbanisme indispensable mérite également une clause précise, validée par le notaire. Évitez « sous réserve de diagnostics satisfaisants », trop subjectif. Demandez plutôt les diagnostics avant l’offre et identifiez le risque concret : accès, servitude, assainissement ou faisabilité d’une extension. Une hypothèque n’empêche pas nécessairement la vente : le notaire vérifie notamment les conditions de sa mainlevée.
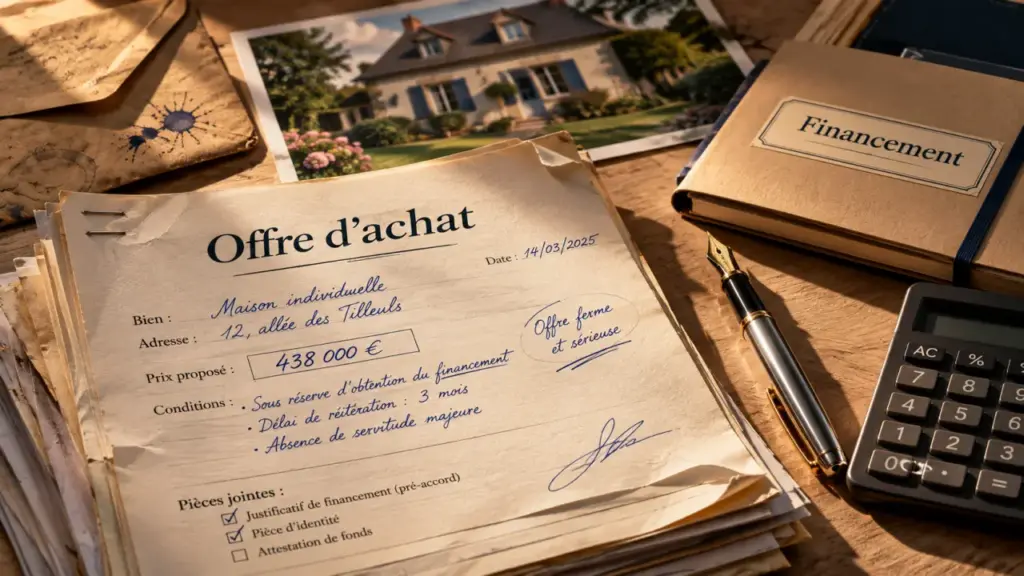
Un modèle d’offre d’achat à personnaliser avant signature
Cette trame constitue une base, pas un document universel. Faites relire les clauses particulières par votre notaire, notamment si votre financement dépend d’une revente ou si la maison présente une difficulté juridique.
Objet : offre d’achat de la maison située [adresse complète]
Je soussigné(e) / Nous soussignés [identités et coordonnées des acquéreurs], proposons à [identité du ou des vendeurs] d’acquérir la maison située [adresse], comprenant [description, superficie connue, terrain, dépendances et références cadastrales si disponibles].
Le prix proposé est de [montant en chiffres et en lettres] euros, [honoraires d’agence inclus ou exclus, montant et répartition à préciser]. Les frais d’acquisition sont à prévoir en supplément à la charge de l’acquéreur, selon les stipulations de l’acte.
Le financement envisagé comprend un apport personnel de [montant] euros et un ou plusieurs prêts d’un montant total de [montant] euros. La présente proposition est formulée sous condition suspensive d’obtention de ce financement, dont les caractéristiques seront précisées dans l’avant-contrat avec le notaire.
[Ajouter, après validation notariale, toute condition indispensable : revente préalable, autorisation d’urbanisme ou autre condition précisément définie.]
Cette offre est valable jusqu’au [date] à [heure]. L’acceptation écrite de l’ensemble des vendeurs devra nous parvenir avant cette échéance à [adresse électronique ou postale]. Sans acceptation dans ce délai, elle deviendra caduque.
En cas d’acceptation, nous proposons de préparer un compromis ou une promesse de vente auprès de [coordonnées du notaire], selon un calendrier à convenir. Aucun versement n’accompagne cette offre. Le prix sera réglé lors de la signature de l’acte authentique.
Fait à [lieu], le [date]. Signatures des acquéreurs : [signatures].
Envoyer l’offre et encadrer la réponse du vendeur
Fixez une échéance réaliste. SeLoger indique une validité généralement comprise entre 5 et 10 jours, Optimhome entre 7 et 10 jours, tandis que le modèle PAP retient 8 jours. Ce sont des usages, pas une durée légale imposée. Une date et une heure précises évitent les désaccords.
L’email permet un envoi rapide : joignez un document daté et signé, demandez confirmation de réception et conservez les échanges. La lettre recommandée avec accusé de réception renforce la traçabilité de l’envoi et de la réception ; conservez également une copie exacte du document. En agence, vérifiez que l’offre est transmise aux vendeurs et demandez leur réponse écrite.
Le silence ne vaut pas acceptation. Une réponse modifiant le prix ou une condition constitue une contre-proposition, que vous pouvez accepter ou refuser. Une acceptation doit correspondre aux termes proposés et provenir des propriétaires concernés ou de leur représentant habilité : un accord oral de l’agent ne suffit pas à le démontrer.
Après l’acceptation : distinguer engagement, avant-contrat et rétractation
Une offre acceptée peut produire un engagement juridique, selon sa rédaction et les éléments convenus. Ne supposez donc pas que chacun reste libre jusqu’au compromis. Le vendeur ne bénéficie pas du délai légal de rétractation réservé à l’acquéreur non professionnel d’un logement.
Le compromis engage réciproquement vendeur et acheteur, sous les conditions prévues. La promesse unilatérale engage le vendeur à réserver le bien au bénéficiaire pendant un délai d’option. Ces avant-contrats détaillent les diagnostics, servitudes, conditions de financement et modalités de la vente.
Pour l’acquéreur non professionnel, le délai légal de rétractation est de 10 jours. Il court en principe à compter du lendemain de la première présentation de la notification régulière de l’avant-contrat, ou de sa remise dans les conditions légales, et non automatiquement le jour de sa signature.
Avant réception par le vendeur, l’offre peut être retirée. Après réception, un retrait avant l’échéance annoncée peut avoir des conséquences : faites vérifier votre situation plutôt que de confondre retrait de l’offre et rétractation légale.
Enfin, ne versez aucun acompte au stade de l’offre. Un éventuel dépôt intervient à l’avant-contrat, dans un cadre sécurisé. PAP prévoit dans son modèle un compromis au plus tard un mois après l’acceptation : c’est un objectif contractuel, pas une échéance légale universelle. Contactez le notaire dès l’accord pour organiser la suite.


